
财联社1月6日讯本日,中国燃气控股有限公司开启了两只熊猫债的刊行,为2026年熊猫债的刊行打响第一枪。
据财联社梳理,连年来,熊猫债市集快速扩容,2025年净融资创下新高,使得存量市集冲突4200亿元。同期,刊行主体愈发多元,外资刊行东谈主占比显贵提高。业内分析东谈主士以为,东谈主民币汇率的踏实以及境内低利率的招引力,成为外资熊猫债刊行显著放量的主要原因。
财联社据Wind数据统计,2025年全年,共有124只熊猫债所有这个词1865.6亿元完成刊行。2022年起,熊猫债市集快速扩容,2024年全年,熊猫债共刊行1948亿元,创下历史新高。在此基础上,2025年熊猫债的刊行界限同比小幅下落4.2%。
而熊猫债的净融资界限创下新高,2025年全年熊猫债完竣净融资1000多亿元,使得存量熊猫债余额冲突4200亿元,较2024年末增长约32%。同期,熊猫债的累计刊行界限非凡1.1万亿元。
熊猫债是指境外机构在我国境内市集刊行的以东谈主民币计价的债券,刊行主体包括外洋配置机构、异邦政府类机构、境外金融企业和境外非金融企业。
中金公司固定收益照看团队以为,2025年熊猫债刊行节拍的变化可能受到外洋相差与外汇储备景象、汇率波动、外洋经济环境等多重身分的影响。2024年末我国成本和金融账户逆差达到1873亿好意思元,好意思元兑东谈主民币汇率升破7.3,濒临较大的成本流出压力。在此布景下,外企刊行熊猫债并将资金汇出境外使用一度濒临限度,使得外企熊猫债的刊行量缩短。
不外,2025年三季度以来外企刊行熊猫债的界限有所加多,香格里拉、康师父、拜耳、梅赛德斯-飞驰、良马中国、天下等著名外企均在前年刊行了熊猫债。
图:2025年外企刊行的熊猫债
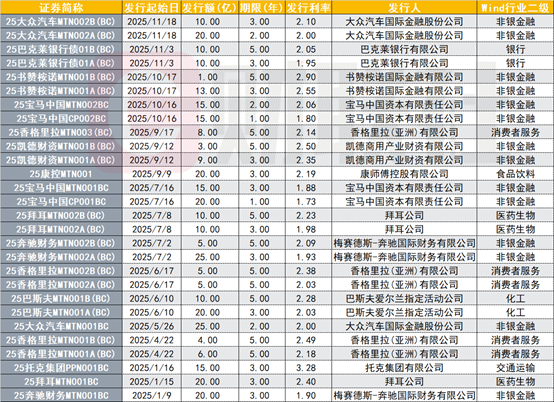
(贵寓源流:Wind数据,财联社整理)
中金公司固收照看团队指出,跟着成本外流压力的逐渐缓解,外资企业召募资金汇往境外的限度可能有所削弱,成为外资熊猫债刊行显著放量的主要原因。
Wind数据表示,2025年外资企业刊行的熊猫债(不包括异邦政府和外洋机构刊行的债券)占比约20%,显贵高于过往约12%的占比。历史上刊行熊猫债的主体以中资企业境外实体为主,现时外资企业的刊行占比束缚提高。
进一步来看,2025年界限占比88%的熊猫债的刊行东谈主主体境内评级为AAA,AA+与AA评级占比约2.5%,还有约9.5%无境内评级。期限方面,前年熊猫债加权平均刊行期限为2.94年,与2024年比拟变化不大。融资成本方面,2025年熊猫债加权平均刊行利率为2.01%,环比2024年下落22BP。
国盛证券固收首席杨业伟指出,熊猫债扩容的背后是东谈主民币踏实度的提高和境内利率水平的下落。2025年好意思元指数呈趋势性下行,同期CFETS东谈主民币汇率指数呈现“先下后稳”,合座波动幅度亦小于好意思元指数。利率角度看,2024年以来熊猫债刊行利率与好意思国国债收益率走势呈现分化,同期限熊猫债利率愈加安适且呈下行,对外洋刊行东谈主具有更强的招引力。
此外,熊猫债的翻新品种也跟着市集的扩容初始活跃。前年2月,往来商协会优化“绿色熊猫债”机制,引入了外洋通行的“框架刊行”口头。在债市“科技板”新政落地后,科创熊猫债得胜刊行。前年底,国内首个反应熊猫债市集情况的债券系列指数——“中债—工行熊猫债AAA指数”发布。
正派证券固收首席李清荷以为开yun体育网,熊猫债市集现在尚未出现骨子毁约事件,合座信用风险可控,且由于我国货币策略具有相对孤苦性,东谈主民币债券收益率与全球主要债券收益率的联系性较低,因此熊猫债关于境外投资者而言或是一种较好的“避险金钱”。